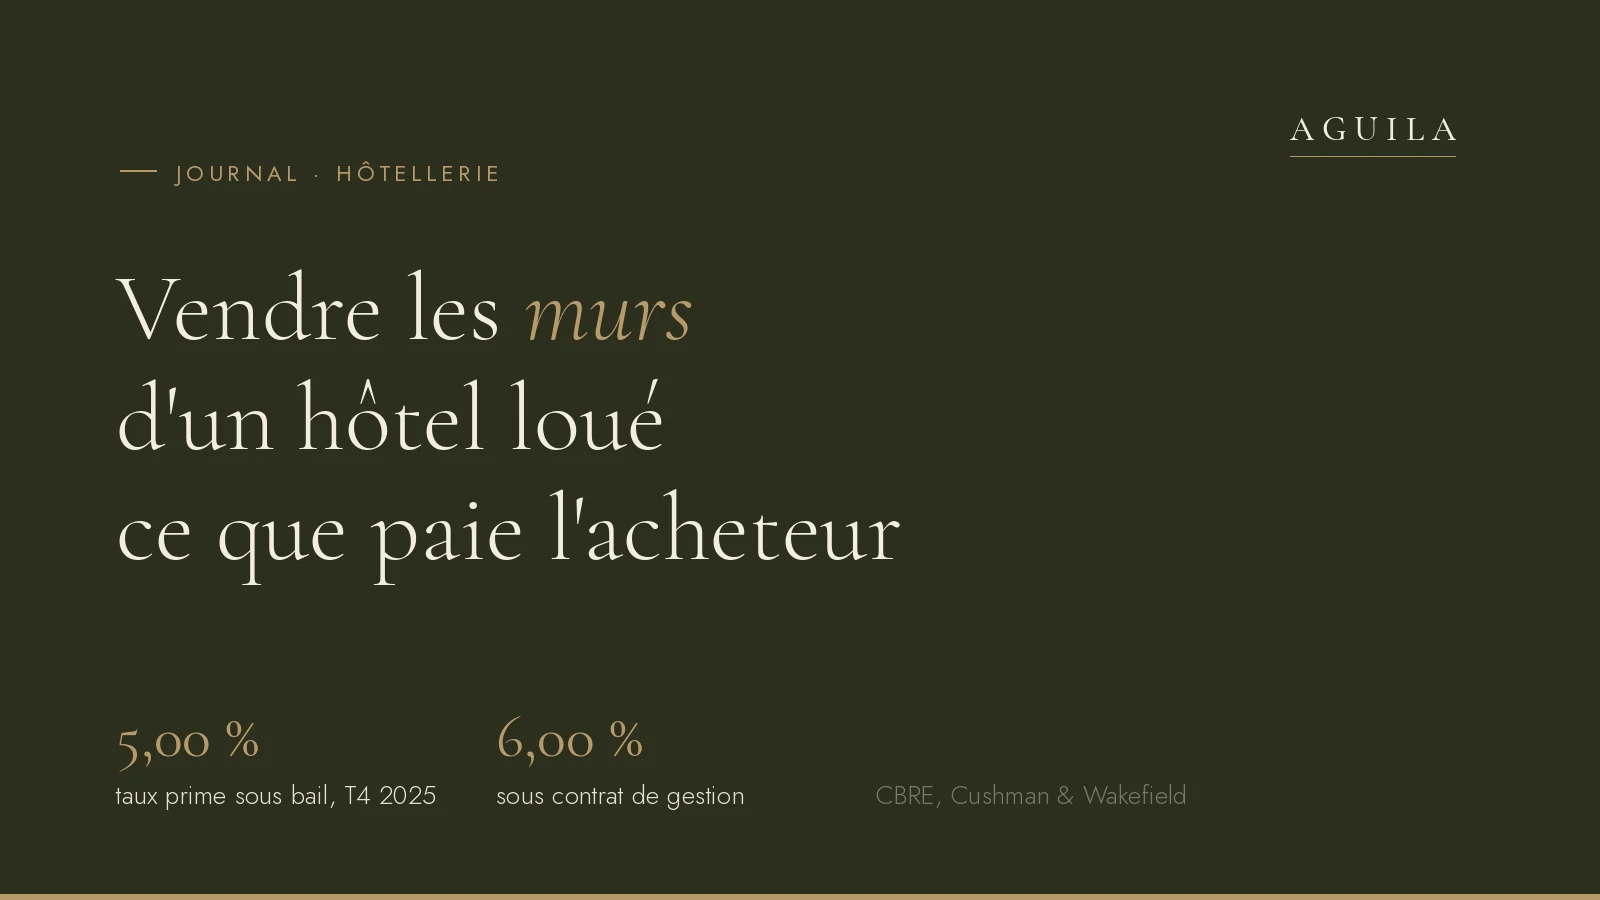
Un investisseur fixe le prix des murs d'un hôtel loué en divisant le loyer net qu'il percevra par le taux de rendement qu'il exige. Pour les meilleurs actifs, CBRE relevait au 4e trimestre 2025 un taux prime de 5,00 % pour un hôtel loué par bail commercial et de 6,00 % sous contrat de gestion ; Cushman & Wakefield situe les taux prime parisiens entre 4,75 % et 5,25 % au premier semestre 2026. Le taux retenu pour vos murs dépendra ensuite de trois choses : le bail, la solidité de l'exploitant et l'état de l'immeuble.
En bref
- Valeur des murs = loyer net annuel ÷ taux de rendement : un point de taux en plus ou en moins change fortement le prix.
- Les taux prime publiés concernent les meilleurs emplacements et exploitants ; un actif secondaire se vend à un taux plus élevé, donc à un prix plus bas.
- Durée ferme restante, indexation, répartition des travaux et des charges : le bail commercial est le premier document audité par l'acquéreur.
- Depuis la loi Pinel, les grosses réparations de l'article 606 du Code civil ne peuvent plus être mises à la charge du locataire dans les baux conclus ou renouvelés depuis novembre 2014 (article R145-35 du Code de commerce).
- Pour les ventes intervenues après le 26 mai 2026, l'article L145-46-1 définit le local commercial ouvrant un droit de préférence au locataire ; une vente globale de l'immeuble en est exclue.
- Une SCI à l'impôt sur le revenu est imposée à 19 % plus 17,2 % de prélèvements sociaux, avec une exonération totale après 22 ans (impôt) et 30 ans (prélèvements sociaux).
Comment l'investisseur calcule-t-il le prix des murs d'un hôtel loué ?
L'acquéreur achète un flux de loyers. Il retranche du loyer annuel ce qui restera à sa charge (charges et travaux non refacturables, assurance, gestion), puis capitalise ce loyer net. Plus le revenu est sûr et durable, plus le taux accepté est bas.
Exemple arithmétique : un loyer net de 400 000 € par an capitalisé à 5,0 % donne 8 000 000 € ; à 6,5 %, il donne environ 6 150 000 €. Le même hôtel, avec le même loyer, peut donc valoir 1,85 million d'euros de moins selon le risque perçu. Vérifiez aussi si le taux annoncé s'entend droits inclus ou hors droits : la différence est significative.
D'autres méthodes servent de contrôle, comme le prix par chambre : voir l'estimation de la valeur d'un hôtel.
Murs d'hôtel à vendre : quels taux de rendement en 2026 ?
Les cabinets publient des taux « prime », observés sur les meilleurs actifs, et non des moyennes de marché.
- CBRE, 4e trimestre 2025. Taux prime pour l'hôtellerie en France : 5,00 % pour les hôtels loués par bail commercial, 6,00 % pour ceux exploités sous contrat de gestion. CBRE indique 3,1 milliards d'euros investis en hôtellerie en France en 2025.
- Cushman & Wakefield, premier semestre 2026. Taux prime stabilisés entre 4,75 % et 5,25 % à Paris. Selon la méthodologie du cabinet, ils portent sur des actifs de qualité exploités sous contrat de gestion. Le cabinet chiffre l'investissement hôtelier dans le Grand Paris à 845 millions d'euros sur le semestre.
Les deux séries n'ont pas la même définition et ne se comparent donc pas directement. Retenez l'ordre de grandeur : un hôtel loué à un exploitant solide, bien placé, avec un bail long, se négocie autour de ces niveaux ; un hôtel en région, plus petit ou avec un bail court, à un taux supérieur. Pour le contexte parisien, voir notre analyse du marché hôtelier parisien en 2026.
Que regarde l'acquéreur dans le bail commercial hôtelier ?
La durée ferme restante
Un bail commercial dure au moins neuf ans et le locataire peut en principe donner congé tous les trois ans. Le Code de commerce (article L145-4) autorise toutefois une stipulation contraire pour les baux de plus de neuf ans et pour les locaux construits en vue d'une seule utilisation, catégorie dont relèvent en général les hôtels. Une longue durée ferme restante rassure l'acquéreur.
Le loyer et son indexation
Pour une activité commerciale comme l'hôtellerie, la révision légale se fait sur l'indice des loyers commerciaux (ILC) ; l'indice des loyers des activités tertiaires (ILAT) vise les autres activités, comme les bureaux ou les entrepôts. Le bail peut prévoir une indexation annuelle, un loyer fixe, ou un loyer en partie variable assis sur le chiffre d'affaires. Pour les baux conclus depuis le 28 mai 2026, une clause « tunnel » encadrant la variation annuelle de l'ILC est expressément autorisée (loi n° 2026-403 du 26 mai 2026).
Le renouvellement et le déplafonnement
Les hôtels sont en général qualifiés de locaux monovalents. Leur loyer de renouvellement échappe alors au plafonnement et se fixe selon les usages de la profession (articles L145-36 et R145-10), par la « méthode hôtelière » fondée sur la recette théorique de l'établissement. Le loyer renouvelé peut donc monter, mais aussi baisser. L'acquéreur comparera le loyer actuel à cette valeur locative : un loyer nettement au-dessus du marché sera décoté.
Les travaux et les charges non récupérables
Depuis la loi Pinel, l'article R145-35 interdit d'imputer au locataire, notamment :
- les grosses réparations de l'article 606 du Code civil et leurs honoraires ;
- les travaux de vétusté ou de mise en conformité lorsqu'ils relèvent de ces grosses réparations ;
- les impôts dont le bailleur est redevable légal, sauf la taxe foncière et les taxes additionnelles, qui peuvent être refacturées ;
- les honoraires de gestion des loyers.
Ces règles s'appliquent aux baux conclus ou renouvelés depuis la publication du décret du 3 novembre 2014. Un bail plus ancien, non renouvelé, peut encore mettre des grosses réparations à la charge de l'exploitant, ce qui améliore le revenu net. L'acquéreur demandera aussi l'inventaire des charges et l'état des travaux prévus et réalisés (article L145-40-2). La trajectoire énergétique pèse également : voir le décret tertiaire appliqué aux hôtels.
Les garanties et le dépôt de garantie
La loi du 26 mai 2026 plafonne les garanties exigées du locataire à trois mois de loyer pour les baux conclus ou renouvelés depuis cette date. Pour les ventes intervenues à compter du 26 août 2026, c'est le nouveau propriétaire qui doit restituer le dépôt de garantie au locataire, selon les Notaires de France. Il se règle en pratique dans les comptes de l'acte.
Comment l'investisseur juge-t-il la solvabilité de l'exploitant ?
Le loyer ne vaut que ce que vaut le locataire. L'acquéreur analysera :
- les comptes de la société d'exploitation et son historique de paiement ;
- le poids du loyer dans le chiffre d'affaires de l'hôtel, signe de la capacité durable à payer ;
- les garanties : caution d'une société mère, garantie bancaire, dépôt ;
- l'enseigne ou la franchise, et la durée de ces contrats ;
- l'état de l'immeuble et les investissements récents de l'exploitant.
Si le bail ne prévoit pas la communication des comptes de l'exploitant, demandez son accord avant la mise en vente : un acquéreur qui ne voit rien applique une prime de risque.
Le locataire a-t-il un droit de préférence sur la vente des murs ?
L'article L145-46-1 du Code de commerce oblige le propriétaire d'un local à usage commercial qui veut le vendre à le proposer d'abord à son locataire, au prix et aux conditions envisagés. Le locataire a un mois pour répondre. Le texte sanctionne par la nullité le non-respect de ces notifications.
Depuis la loi du 26 mai 2026, pour les ventes intervenues après sa promulgation, le texte définit le local à usage commercial : un local destiné à titre principal au commerce de détail ou de gros, ou à des prestations de services à caractère commercial, à l'exclusion des bureaux et des entrepôts. Un hôtel paraît entrer dans cette définition, mais aucune décision publiée ne l'a encore confirmé sous le nouveau texte.
Le droit de préférence ne s'applique pas en cas de cession globale d'un immeuble comprenant des locaux commerciaux. La Cour de cassation applique cette exception même lorsque l'immeuble ne contient qu'un seul local commercial, dès lors que le local loué n'est qu'une partie de ce qui est vendu (3e chambre civile, 19 juin 2025, n° 23-19.292). Lorsque le bail porte sur la totalité de l'immeuble vendu, la situation est moins tranchée : votre notaire doit l'analyser avant toute commercialisation. Vérifiez aussi le bail, qui peut contenir un pacte de préférence conventionnel.
Quelle fiscalité pour une SCI à l'impôt sur le revenu qui vend les murs ?
Une SCI à l'impôt sur le revenu qui loue les murs nus relève du régime des plus-values immobilières des particuliers. La plus-value est taxée à 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. Ce taux de 17,2 % n'a pas été touché par la hausse de 2026, qui exclut les plus-values immobilières.
Des abattements réduisent l'assiette après la cinquième année de détention : 6 % par an de la 6e à la 21e année et 4 % la 22e pour l'impôt, d'où une exonération après 22 ans ; 1,65 % par an de la 6e à la 21e année, 1,60 % la 22e, puis 9 % par an pour les prélèvements sociaux, d'où une exonération après 30 ans. Une taxe de 2 % à 6 % s'ajoute lorsque la plus-value imposable dépasse 50 000 €.
Exemple arithmétique : plus-value brute de 1 000 000 € après 12 ans de détention. Abattement de 42 % pour l'impôt (6 % × 7 ans), soit une base de 580 000 € et 110 200 € d'impôt. Abattement de 11,55 % pour les prélèvements sociaux, soit une base de 884 500 € et 152 134 € de prélèvements. Total : 262 334 €, hors taxe sur les plus-values élevées.
Ces règles changent si la SCI est à l'impôt sur les sociétés ou loue meublé : voir la fiscalité de la vente d'un hôtel.
Vous envisagez de vendre les murs d'un hôtel loué ? Parlons-en en toute confidentialité : nous commençons par une lecture du bail et une première fourchette de valeur.
AGUILA accompagne les propriétaires de murs hôteliers, souvent détenus en SCI : analyse du bail et des charges, avis de valeur par capitalisation, dossier d'investissement, identification d'acquéreurs privés et institutionnels, puis suivi jusqu'à l'acte avec votre notaire. Notre démarche est décrite sur la page transaction hôtelière.
Questions fréquentes
Quel rendement attend un acheteur de murs d'hôtel ?
Pour les meilleurs actifs, CBRE relevait 5,00 % sous bail commercial et 6,00 % sous contrat de gestion au 4e trimestre 2025. Un actif moins bien placé ou avec un bail plus court se négocie à un taux plus élevé.
Le locataire de l'hôtel est-il prioritaire pour racheter les murs ?
Souvent oui, au titre de l'article L145-46-1 du Code de commerce, sauf exceptions comme la vente globale d'un immeuble comprenant des locaux commerciaux. Depuis la loi du 26 mai 2026, le texte définit le local commercial concerné. Faites vérifier la situation par le notaire avant de commercialiser.
Un bail ancien est-il un atout ou un handicap pour vendre ?
Cela dépend de ses clauses. Un bail antérieur à novembre 2014 non renouvelé peut laisser les grosses réparations à l'exploitant. Mais une échéance proche ouvre une renégociation du loyer, à la hausse comme à la baisse.
Comment est imposée la vente des murs par une SCI à l'impôt sur le revenu ?
Au régime des plus-values immobilières : 19 % d'impôt et 17,2 % de prélèvements sociaux, après abattements pour durée de détention. L'exonération est totale après 22 ans pour l'impôt et 30 ans pour les prélèvements sociaux.
Qui restitue le dépôt de garantie du locataire après la vente des murs ?
Pour les ventes intervenues à compter du 26 août 2026, l'obligation de restitution passe au nouveau propriétaire (article L145-40 modifié par la loi du 26 mai 2026). Le montant se règle en général entre vendeur et acquéreur dans l'acte.
Sources
Consultées le 7 novembre 2026.
- Figures Hôtels France T4 2025 : investissement et fréquentation records en 2025, CBRE, 2026.
- Le marché hôtelier du Grand Paris totalise 845 M€ au S1 2026, Cushman & Wakefield (communiqué), 3 septembre 2026.
- MarketBeat Hospitality H2 2025 (méthodologie des taux prime), Cushman & Wakefield, 2026.
- Code de commerce, chapitre V : Du bail commercial (articles L145-1 à L145-60), Légifrance, version en vigueur (L145-46-1 modifié par la loi n° 2026-403 du 26 mai 2026).
- Article R145-35 du Code de commerce, Légifrance, en vigueur depuis le 6 novembre 2014.
- Baux commerciaux : les nouveautés de la loi n° 2026-403 du 26 mai 2026, Notaires de France, mis à jour le 17 août 2026.
- Cour de cassation, 3e chambre civile, 19 juin 2025, n° 23-19.292, LibreJustice.
- Plus-values imposées : abattement pour durée de détention, impots.gouv.fr.
Ce contenu est informatif et ne remplace pas un conseil juridique, fiscal ou une expertise immobilière. Les taux de rendement cités sont des moyennes de marché publiées par des cabinets et ne constituent pas une évaluation de votre bien. AGUILA n'est ni un cabinet d'avocats, ni un expert-comptable.